Domain tranexamsäure.de kaufen?
Wir ziehen mit dem Projekt
tranexamsäure.de um.
Sind Sie am Kauf der Domain
tranexamsäure.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tranexamsäure.de kaufen?
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
Ähnliche Suchbegriffe für Bilanzen
Top-Angebote
Produkte zum Begriff Bilanzen:
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
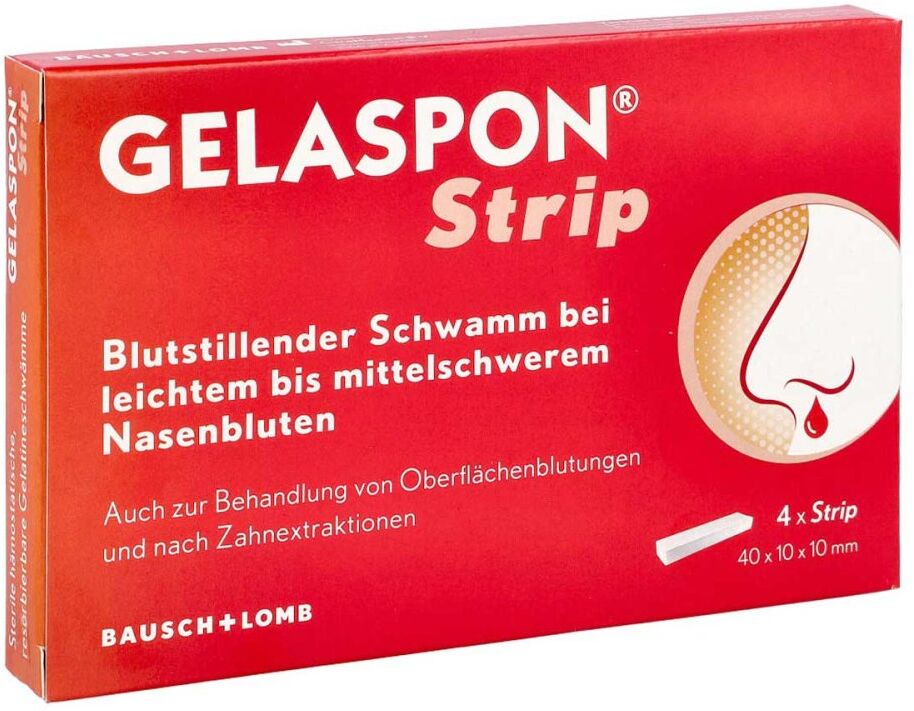
Dr. Gerhard Mann Gelaspon Strip zur Blutstillung und Wundversorgung 17940575Anwendungsgebiet von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung kann eingesetzt werden zur lokalen Blutstillung von oberflächlichen Wunden. Mit seinem Tamponadeeffekt eignet es sich besonders gut bei leichtem bis mäßigem Nasenbluten, nach Zahnextraktionen und zur Behandlung von kleinen Oberflächenblutungen.Wirkungsweise von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine, ist in Wasser unlöslich und vollständig resorbierbar. Mit seiner feinporigen Schwammstruktur und den vielen Kammern kann er das 35-Fache seines Eigengewichts an Blut und anderen Flüssigkeiten aufnehmen. Er ist einzeln verpackt, sterilisiert und für den Einmalgebrauch vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine.GegenanzeigenBei bekannter Überempfindlichkeit bzw. Allergien gegen Produkte tierischen Ursprungs (Schwein) sollte das Produkt nicht verwendet werden. DosierungAnwendung von Gelaspon Strip zur Blutstillung und Wundversorgung; Gelaspon Strip zur Blutstillung und Wundversorgung kann trocken oder mit einer sterilen physiologischen Kochsalzlösung getränkt verwendet werden. Bei trockener Anwendung auf einer feuchten Wunde den Strip in der gewünschten Größe zurechtschneiden, leicht zusammendrücken und unter leichtem Druck ein bis zwei Minuten lang oder bis zum Stoppen der Blutung auf die blutende Stelle legen. Wird der Strip angefeuchtet bei einer trockenen Wunde verwendet, sollte er zunächst in steriler physiologischer Kochsalzlösung getränkt und dann zwischen den Fingern zusammengedrückt werden, um die Luft aus den Kammern zu drücken. Anschließend kann der Strip bis zur Verwendung in physiologischer Kochsalzlösung aufbewahrt werden. Je nach Art der Anwendung und Operationsstelle beträgt die Re11,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **

Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
Top-Angebote
Produkte zum Begriff Bilanzen:
-
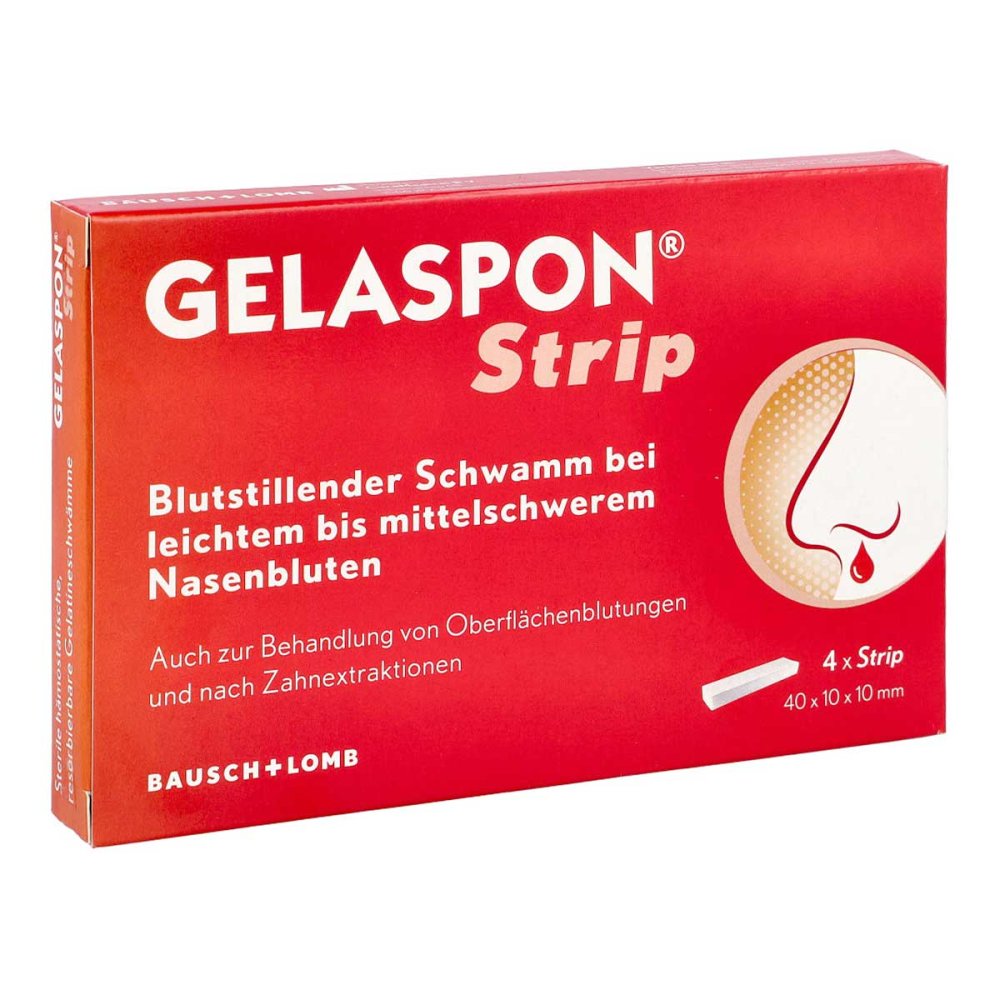
Gelaspon Strip zur Blutstillung und WundversorgungAnwendungsgebiet von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung kann eingesetzt werden zur lokalen Blutstillung von oberflächlichen Wunden. Mit seinem Tamponadeeffekt eignet es sich besonders gut bei leichtem bis mäßigem Nasenbluten, nach Zahnextraktionen und zur Behandlung von kleinen Oberflächenblutungen.Wirkungsweise von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine, ist in Wasser unlöslich und vollständig resorbierbar. Mit seiner feinporigen Schwammstruktur und den vielen Kammern kann er das 35-Fache seines Eigengewichts an Blut und anderen Flüssigkeiten aufnehmen. Er ist einzeln verpackt, sterilisiert und für den Einmalgebrauch vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine.GegenanzeigenBei bekannter Überempfindlichkeit bzw. Allergien gegen Produkte tierischen Ursprungs (Schwein) sollte das Produkt nicht verwendet werden. DosierungAnwendung von Gelaspon Strip zur Blutstillung und Wundversorgung Gelaspon Strip zur Blutstillung und Wundversorgung kann trocken oder mit einer sterilen physiologischen Kochsalzlösung getränkt verwendet werden. Bei trockener Anwendung auf einer feuchten Wunde den Strip in der gewünschten Größe zurechtschneiden, leicht zusammendrücken und unter leichtem Druck ein bis zwei Minuten lang oder bis zum Stoppen der Blutung auf die blutende Stelle legen. Wird der Strip angefeuchtet bei einer trockenen Wunde verwendet, sollte er zunächst in steriler physiologischer Kochsalzlösung getränkt und dann zwischen den Fingern zusammengedrückt werden, um die Luft aus den Kammern zu drücken. Anschließend kann der Strip bis zur Verwendung in physiologischer Kochsalzlösung aufbewahrt werden. Je nach Art der Anwendung und Operationsstelle beträgt die Re11,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gelaspon Strip zur Blutstillung und Wundversorgung 4 St Streifen? Leicht anzuwenden und zu entfernen ? Hilft die Blutung zu stoppen ? Gut gewebeverträglich & pH-neutral ? Gut geeignet, um Nasenbluten zu stoppen Hohes Saugvermögen Die Funktionsweise von Gelaspon beruht auf seiner feinporigen, porösen Schwammstruktur. Dadurch hat Gelaspon ein hohes Saugvermögen für Blut und Wundsekrete. Gelaspon kann zur Blutstillung bei leichtem bis mittelschwerem Nasenbluten, zur Versorgung oberflächlicher Wunden und nach einer Zahnextraktion verwendet werden. Wundauflage zur Blutstillung und Wundversorgung Gelaspon ist ein steriler, resorbierbarer Gelatineschwamm zur Versorgung von kleinen oberflächlichen Wunden. Seine feinporige Struktur aktiviert die Blutgerinnung. Gelaspon Strips haben einen neutralen pH-Wert und sind gut gewebeverträglich. Die steril verpackten Gelaspon Strips lassen sich rückstandslos von oberflächlichen Wunden entfernen. ANWENDUNGSEMPFEHLUNG: ? Blutstillung bei Nasenbluten: Einen Gelaspon Strip in das betroffene Nasenloch einführen. Zur besseren Einführung kann der Strip leicht zusammengedrückt werden. ? Sollte es beim Nasenbluten auch nach Verwendung eines zweiten Gelaspon Strip nicht zum Stoppen der Blutung kommen, ist ein Arzt aufzusuchen. ? Versorgung von Wunden: Bei trockenen Wunden empfiehlt es sich, den Gelaspon Strip angefeuchtet, zur Versorgung feuchter Wunden trocken zu verwenden. ? Mit einer sterilen Schere kann ein Gelaspon Strip an die Grösse und Form der Wunde angepasst werden. ? Blutstillung: Gelaspon Strip bis zum Stillstand der Blutung auflegen. ? Bei sekret-absondernden Wunden bildet Gelaspon ein Gel, wodurch ein schmerzloser Verbandwechsel ermöglicht wird. ? Gelaspon Strip sofort nach Öffnen der Einzelverpackung verwenden, um die Sterilität zu gewährleisten. ? Nasenbluten bei Kindern: Gelaspon Strips können auch bei Kindern angewendet werden. NASENBLUTEN STOPPEN Stösse und Stürze, starke körperliche Belastungen und trockene Heizungsluft können bei Kindern und Erwachsenen Nasenbluten verursachen. Gelaspon Strips können wie eine sterile Tamponade verwendet werden und helfen dabei Nasenbluten in wenigen Minuten zu stoppen. ZUR WUNDVERSORGUNG Beim Sport und im Haushalt sind kleine Schnitt- und Schürfwunden schnell passiert. Nach Reinigung der Wunden können Gelaspon Strips schnell die Blutung stoppen; den Strip einfach auf die Wunde legen und für einen besseren Halt gegebenenfalls mit einem Pflaster befestigen. NACH ZAHNEXTRAKTION Gelaspon Strips sind hilfreich nach dem Entfernen eines Zahnes und können dabei die Blutung schneller stillen. Gelaspon Strips können auf die Grösse der Wunde angepasst werden und lassen sich rückstandslos und schmerzfrei austauschen. HÄUFIGE FRAGEN & ANTWORTEN Wie sind die Gelaspon Strips aufzubewahren? Gelaspon ist unter 25°C und trocken aufzubewahren. Ein Gelaspon Strip muss nach Öffnen des jeweiligen Blisters sofort aufgebraucht werden. Woraus bestehen Gelaspon Strips? Die steril verpackten Gelaspon Strips bestehen aus hochreiner tierischen Gelatine (Schwein). Dadurch sind Gelaspon Strips bei Wunden gut resorbierbar und unterstützen die Blutstillung. Wie gross ist ein einzelner Gelaspon Strip? Ein Gelaspon Strip hat eine Grösse von 4 x 1 x 1 cm. Eine Packung enthält 4 einzeln, steril verpackte Strips.12,26 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Bilanzen, Fachbücher von Carola Rinker, Klaus OlfertDas Fachbuch "Bilanzen" von NWB Verlag bietet eine umfassende und fundierte Einführung in die Bilanzierung von Unternehmen. Es behandelt alle wesentlichen Aspekte der Bilanzierung, beginnend mit der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung bis hin zur Konzernrechnungslegung. Die klare Struktur und die zahlreichen Beispiele ermöglichen einen schnellen Zugriff auf die benötigten Informationen. Zudem werden grundlegende Aufgaben und Konzepte von Sonderbilanzen sowie Instrumente der Bilanzpolitik ausführlich dargestellt. Ein besonderes Augenmerk liegt auf der systematischen Bilanzanalyse, die durch umfangreiche Kontrollfragen und einen Übungsteil mit Lösungen ergänzt wird. Dieses Buch eignet sich sowohl als Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker und wurde in der Neuauflage umfassend aktualisiert.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rinker, Carola: BilanzenBilanzen , Die aktuelle und fundierte Einführung zum Thema Bilanzen Dieses bewährte Lehrbuch gibt einen systematischen Überblick über die Bilanzierung eines Unternehmens von der Aufstellung der Bilanz über die Gewinn- und Verlustrechnung und die Konzeption des Anhanges sowie des Lageberichts bis hin zur Konzernrechnungslegung. Darüber hinaus stellt es die grundlegenden Aufgaben und Konzepte von Sonderbilanzen, die Instrumente der Bilanzpolitik sowie das Vorgehen einer systematischen Bilanzanalyse ausführlich dar. Klar strukturiert und mit zahlreichen Beispielen ermöglicht es einen schnellen Zugriff auf alle benötigten Informationen. Umfangreiche Kontrollfragen und ein Übungsteil inklusive Lösungen helfen, das Gelesene zu vertiefen und den Wissensstand gezielt zu kontrollieren. Dieser Band eignet sich sowohl als begleitendes Lehrbuch für die Ausbildung als auch als Nachschlagewerk für Praktiker. Die Neuauflage wurde umfassend aktualisiert. Inhaltsverzeichnis A. Grundlagen 1. Bilanz 2. Grundsätze ordnungsmäßiger Buchführung (GoB) 3. Bilanztheorien B. Bilanz 1. Allgemeine Vorschriften 2. Ansatzvorschriften 3. Gliederungsvorschriften 4. Bewertungsvorschriften C. Gewinn- und Verlustrechnung 1. Gliederungsschemata des § 275 HGB als Mindestgliederung 2. Aufbauprinzipien 3. Gliederung¿ 4. Inhalt der Positionen des GKV-Schemas 5. Inhalt abweichender Positionen des UKV-Schemas D. Anhang und Lagebericht 1. Anhang 2. Lagebericht E. Bilanzpolitik 1. Ziele 2. Mittel 3. Grenzen 4. Windowdressing F. Konzernrechnungslegung 1. Pflicht zur Konzernrechnungslegung 2. Konsolidierungskreis 3. Konzernabschluss 4. Fremdwährungsumrechnung von Jahresüberschlüssen ausländischer Tochterunternehmen 5. Grundzüge der Konsolidierung 6. Prüfung und Offenlegung des Konzernabschlusses und des Konzernlageberichts 7. Konzernabschluss nach internationalen Rechnungslegungsstandards G. Bilanzanalyse 1. Arten 2. Investitionsanalyse 3. Finanzierungsanalyse 4. Ergebnisanalyse 5. Rentabilitätsanalyse H. Sonderbilanzen 1. Arten der Bilanzen 2. Gründungsbilanzen 3. Umwandlungs- und Verschmelzungsbilanzen 4. Auseinandersetzungsbilanzen 5. Sanierungsbilanzen 6. Liquidationsbilanzen Übungsteil (Aufgaben und Fälle) Lösungen Literaturverzeichnis Stichwortverzeichnis , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Buch inklusive., Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Rinker, Carola, Redaktion: Olfert, Klaus, Edition: NED, Auflage: 20017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 530, Keyword: Anhang; Ansatzvorschriften; Bewertungsvorschriften; Bilanz; Bilanzanalyse; Bilanzpolitik; Bilanztheorie; Gewinn- und Verlustrechnung; Gliederungsvorschriften; Grundsätze ordnungsmäßiger Buchführung; Kiehl; Konzernrechnungslegung; Lagebericht; Sonderbilanz; Abschlüsse; Abschreibungen; Abschreibungsmethode; Aktiva; Anlage; Ansatz; Anschaffungskosten; Berichterstattung; Bewertung; Bewertung Anlagevermögen; Bewertung Umlaufvermögen; Bewertungseinheit; Bewertungsgrundsätze; Bewertungsvereinfachung; Bewertungswahlrecht; Bilanzgewinn; Bilanzierung; Bilanzierungsgrundsätze; Bilanzstruktur; Cashflow; Durchschnittsbewertung; Eigenkapital; Ergebnis der gewöhnlichen Geschäftstätigkeit; Eröffnu, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung / Berufsbezogenes Schulbuch~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen, Fachkategorie: Makroökonomie~Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Produktverfügbarkeit: 02, Blätteranzahl: 524 Blätter, Länge: 230, Breite: 160, Höhe: 30, Gewicht: 801, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren Bilanzen?
Bilanzen sind eine Zusammenfassung der finanziellen Situation eines Unternehmens zu einem bestimmten Zeitpunkt. Sie bestehen aus zwei Teilen: der Aktivseite, die die Vermögenswerte des Unternehmens auflistet, und der Passivseite, die die Schulden und das Eigenkapital des Unternehmens zeigt. Die Bilanzgleichung besagt, dass die Summe der Aktiva gleich der Summe der Passiva ist. Bilanzen werden verwendet, um die finanzielle Stabilität, die Liquidität und die Rentabilität eines Unternehmens zu bewerten. **
-
Was gibt es für Bilanzen?
Was gibt es für Bilanzen? Es gibt verschiedene Arten von Bilanzen, die in der Buchhaltung verwendet werden, um die finanzielle Situation eines Unternehmens zu analysieren. Die bekannteste Form ist die Jahresbilanz, die am Ende eines Geschäftsjahres erstellt wird und die Vermögenswerte, Schulden und Eigenkapital des Unternehmens zeigt. Daneben gibt es auch die Zwischenbilanz, die zu einem beliebigen Zeitpunkt im Geschäftsjahr erstellt werden kann, um einen aktuellen Überblick über die finanzielle Lage zu erhalten. Des Weiteren gibt es die Eröffnungsbilanz, die am Anfang eines neuen Geschäftsjahres erstellt wird, um die Anfangsbestände festzuhalten. Zudem gibt es die Schlussbilanz, die am Ende eines Geschäftsjahres erstellt wird, um die Endbestände zu dokumentieren. **
-
Warum müssen Bilanzen aufbewahrt werden?
Bilanzen müssen aufbewahrt werden, um die finanzielle Situation eines Unternehmens transparent und nachvollziehbar darzustellen. Sie dienen als Grundlage für die Entscheidungsfindung von Geschäftsführern, Investoren und anderen Stakeholdern. Zudem sind Bilanzen gesetzlich vorgeschrieben und dienen der Erfüllung von gesetzlichen und steuerlichen Pflichten. Durch die Aufbewahrung von Bilanzen können auch langfristige Entwicklungen und Trends im Unternehmen analysiert werden. Nicht zuletzt sind Bilanzen auch für externe Prüfer und Wirtschaftsprüfer wichtig, um die finanzielle Gesundheit eines Unternehmens zu überprüfen. **
-
Wie komme ich an Bilanzen?
Um an Bilanzen zu gelangen, kannst du zunächst die Webseite der Firma besuchen, deren Bilanz du einsehen möchtest. Oftmals veröffentlichen Unternehmen ihre Bilanzen auf ihrer Webseite im Bereich Investor Relations oder im Bereich für Finanzberichte. Alternativ kannst du auch auf speziellen Finanzportalen nach den Bilanzen von Unternehmen suchen. Dort werden häufig aktuelle und historische Bilanzen zur Verfügung gestellt. Falls du Schwierigkeiten hast, die Bilanz eines Unternehmens zu finden, kannst du auch direkt bei der Firma anfragen oder dich an die zuständige Finanzbehörde wenden, um die Bilanz anzufordern. Es ist wichtig, dass du die Bilanzen gründlich analysierst und verstehst, um fundierte Entscheidungen treffen zu können. **
Ähnliche Suchbegriffe für Bilanzen
-
Dr. Gerhard Mann Gelaspon Strip zur Blutstillung und Wundversorgung 17940575Anwendungsgebiet von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung kann eingesetzt werden zur lokalen Blutstillung von oberflächlichen Wunden. Mit seinem Tamponadeeffekt eignet es sich besonders gut bei leichtem bis mäßigem Nasenbluten, nach Zahnextraktionen und zur Behandlung von kleinen Oberflächenblutungen.Wirkungsweise von Gelaspon Strip zur Blutstillung und WundversorgungGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine, ist in Wasser unlöslich und vollständig resorbierbar. Mit seiner feinporigen Schwammstruktur und den vielen Kammern kann er das 35-Fache seines Eigengewichts an Blut und anderen Flüssigkeiten aufnehmen. Er ist einzeln verpackt, sterilisiert und für den Einmalgebrauch vorgesehen.Wirkstoffe / Inhaltsstoffe / ZutatenGelaspon Strip zur Blutstillung und Wundversorgung besteht aus 100 % gereinigter Schweine-Gelatine.GegenanzeigenBei bekannter Überempfindlichkeit bzw. Allergien gegen Produkte tierischen Ursprungs (Schwein) sollte das Produkt nicht verwendet werden. DosierungAnwendung von Gelaspon Strip zur Blutstillung und Wundversorgung; Gelaspon Strip zur Blutstillung und Wundversorgung kann trocken oder mit einer sterilen physiologischen Kochsalzlösung getränkt verwendet werden. Bei trockener Anwendung auf einer feuchten Wunde den Strip in der gewünschten Größe zurechtschneiden, leicht zusammendrücken und unter leichtem Druck ein bis zwei Minuten lang oder bis zum Stoppen der Blutung auf die blutende Stelle legen. Wird der Strip angefeuchtet bei einer trockenen Wunde verwendet, sollte er zunächst in steriler physiologischer Kochsalzlösung getränkt und dann zwischen den Fingern zusammengedrückt werden, um die Luft aus den Kammern zu drücken. Anschließend kann der Strip bis zur Verwendung in physiologischer Kochsalzlösung aufbewahrt werden. Je nach Art der Anwendung und Operationsstelle beträgt die Re11,76 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Buchführung, Bilanzen, Berichtigungstechnik, Fachbücher von Rudolf Heining, Kurt BilkeBuchführungs- und Bilanzierungswissen aktiv vertiefen und sicher anwenden können! Damit Sie Sachverhalte richtig einordnen können, benötigen Sie Routine und Sicherheit in der korrekten Anwendung der Buchungs-, Abschluss- und Berichtigungstechniken. Die kontinuierliche Übung von praxisnahen Fällen ist somit für alle Lernenden in der gehobenen steuerlichen Ausbildung unerlässlich. Diese Fallsammlung unterstützt Sie dabei. In 26 Fällen behandelt sie die Schwerpunkte Buchungs- und Abschlusstechnik, Bewertungsgrundsätze und Gewinnermittlungsarten sowie internationale Rechnungslegung. Zudem stellt sie in 17 komplexen Fallgruppen, die jeweils in einem kompletten Jahresabschluss abgehandelt werden, die Bilanzberichtigungen bei Einzelunternehmen sowie bei Personen- und Kapitalgesellschaften dar. Zahlreiche Beispiele, Hinweise und Formblätter sowie ausführliche Lösungen helfen zudem bei der Bearbeitung. Rechtsstand dieser Auflage ist der 1.7.2021.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo finde ich hinterlegte Bilanzen?
Hinterlegte Bilanzen von Unternehmen können in verschiedenen öffentlichen Registern und Datenbanken gefunden werden. Eine häufige Quelle ist das Handelsregister, in dem Unternehmen ihre Jahresabschlüsse veröffentlichen müssen. Diese können online über das elektronische Bundesanzeigerportal abgerufen werden. Darüber hinaus bieten auch spezialisierte Datenbanken und Finanzportale wie beispielsweise Bloomberg, Reuters oder die Unternehmensdatenbank Orbis Zugriff auf Bilanzdaten. Es ist wichtig zu beachten, dass nicht alle Unternehmen verpflichtet sind, ihre Bilanzen öffentlich zu machen, insbesondere kleine Unternehmen können von dieser Pflicht befreit sein. In solchen Fällen kann es hilfreich sein, direkt beim Unternehmen oder dessen Steuerberater nach den Bilanzdaten zu fragen. **
-
Wann müssen Bilanzen veröffentlicht werden?
Bilanzen müssen in der Regel innerhalb von 12 Monaten nach Ende des Geschäftsjahres veröffentlicht werden. Dies ist gesetzlich vorgeschrieben, um Transparenz und Vertrauen in die Finanzlage eines Unternehmens zu gewährleisten. Die genauen Fristen können je nach Land und Rechtsform des Unternehmens variieren. Die Veröffentlichung der Bilanz ermöglicht es Stakeholdern wie Investoren, Gläubigern und Mitarbeitern, die finanzielle Situation des Unternehmens zu bewerten und fundierte Entscheidungen zu treffen. Unternehmen sollten daher sicherstellen, dass sie ihre Bilanzen fristgerecht und korrekt veröffentlichen, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Müssen amerikanische Firmen Bilanzen veröffentlichen?
Ja, amerikanische Firmen müssen ihre Bilanzen veröffentlichen. Gemäß dem Securities Exchange Act von 1934 müssen börsennotierte Unternehmen in den USA regelmäßig Finanzberichte einreichen, einschließlich Jahresabschlüssen und Quartalsberichten. Diese Informationen sind öffentlich zugänglich und können von Investoren, Analysten und der Öffentlichkeit eingesehen werden. **
-
Wo werden Bilanzen von GmbH veröffentlicht?
Bilanzen von GmbH werden im elektronischen Bundesanzeiger veröffentlicht. Dort sind alle gesetzlich vorgeschriebenen Veröffentlichungen von GmbH einsehbar, darunter auch Jahresabschlüsse und Bilanzen. Diese Transparenz dient dazu, dass Gläubiger, Geschäftspartner und die Öffentlichkeit Einblick in die finanzielle Situation des Unternehmens erhalten. Die Veröffentlichungspflicht gilt für alle GmbH in Deutschland, unabhhängig von ihrer Größe oder Branche. Durch die Veröffentlichung der Bilanzen soll die wirtschaftliche Stabilität und Seriosität der GmbH sichergestellt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.